中国進出の日本企業 ピークから3割減「中国離れ」進む 2026年は1万118社判明 幅広い業種で減少、中国依存の低減・再編が鮮明
公開:
この記事はプレスリリースです
本記事は、PR TIMESに掲載された企業・団体等のプレスリリースを原文のまま転載しています。記事内容は発表時点の情報です。
- 発表元
- 株式会社帝国データバンク
- 配信日時
- 2026年9月28日 10時00分
- 転載日
- 2026年9月29日
発表内容については発表元へ、当サイト上の訂正・削除については、当サイトのお問い合わせフォームにご連絡ください。
日本企業の「中国進出」動向調査(2026年)
株式会社帝国データバンクは、2026年における日本企業の中国進出状況について調査・分析を行った。
SUMMARY
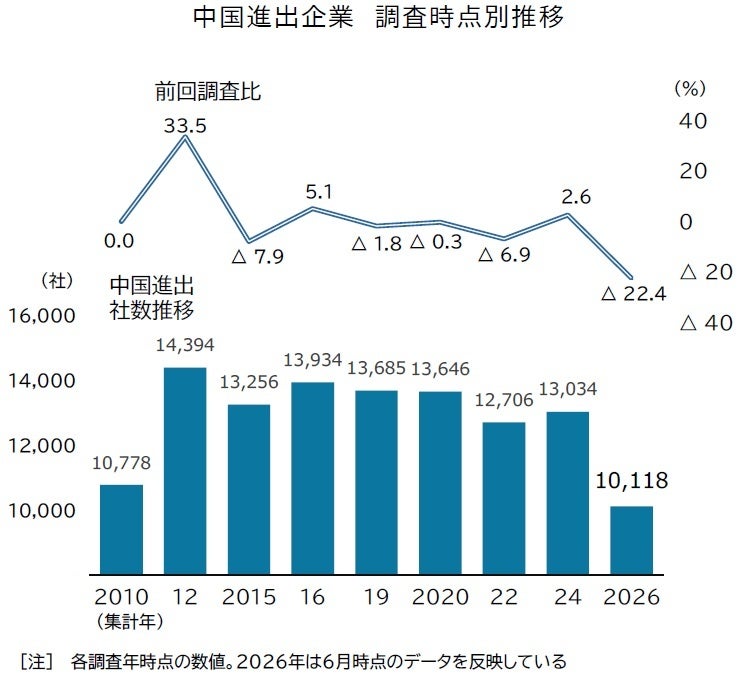
中華人民共和国に進出する日本企業は、2026年6月時点で1万118社判明した。前回調査時点の2024年(1万3034社)から2916社・22.4%減少、過去最も進出社数が多かった2012年(1万4394社)に比べると4276社・29.7%減少した。また、統計データのある2010年調査以降、中国への進出社数としては最少。
保有する企業概要データベース「COSMOS2」(2026年6月時点、約151万社収録)及び信用調査報告書ファイル「CCR」(約200万社収録)、各社の公開情報などを基に、中華人民共和国(本文以下「中国」、香港・マカオの両特別行政区を除く)に対して現地法人や関係会社・関連会社の設立及び出資、駐在所・事務所の設置などを通じて進出する日本企業を対象に集計を行った。なお、同様の調査は2024年に続き9回目。
中華人民共和国(中国)に進出する日本企業
2026年は1万118社、2年間で3千社減少
中華人民共和国(以下「中国」、香港・マカオ両特別行政区および台湾を除く)に進出する日本企業は、2026年6月時点で1万118社判明した。前回調査時点の2024年(1万3034社)から2916社・22.4%減少、過去最も進出社数が多かった2012年(1万4394社)に比べると4276社・29.7%減少した。また、統計データのある2010年調査以降、中国への進出社数としては最少となった。日本企業の中国ビジネスは拡大局面から再編局面への移行が鮮明となった。
前回調査と比較すると、新たに現地法人や工場拠点、駐在事務所などを開設した「新規参入」は1221社だった。単純比較はできないものの、前回調査からの新規参入数としては、コロナ禍で中国ビジネスの見直しが急速に進んだ2020→22年(1352社)を下回り最少だった。一方、拠点閉鎖など「撤退・所在不明」は4137社判明し、過去最多となった。この結果、2年間で2916社の純減となり、総じて日本企業の進出数は大幅な減少傾向での推移となった。
廉価な製造拠点→巨大なマーケットへの認識変化
中国進出企業では売上高が「1億円未満」(4.8%)や「1~10億円未満」(24.3%)など、中小企業の割合が低下傾向で推移する一方、売上高10億円以上の中堅・大企業の比率が上昇している。中国は安価で豊富な労働力を背景とした「世界の工場」から、巨大な消費・物流拠点を有する世界最大級のマーケットとしての性格を強めている。しかし、近年は日中関係の悪化に加え、不動産不況による中国国内の景気停滞、レアアース(希土類)の輸出制限といった経済的威圧行為、改正反スパイ法や過剰生産問題、政府の支援を受けた中国現地企業との低価格競争といった各種カントリーリスクが高まっている。
こうした中国事業の「予見できないリスク」に対する高度なリスク管理能力が求められるなか、企業規模によって中国市場の見極めが進んでいる可能性がある。ベトナムをはじめとする東南アジア諸国や日本国内に拠点を移設・分散させるサプライチェーン再編の動きも目立ち、「安価な生産基地」としての重要性が低下している点も、中小零細企業における中国事業の縮小・撤退を誘発する要因になっている。
一方で、「巨大市場」「商流拠点」「サービス拠点」としての魅力は大きく、巨大なマーケットとしての進出がみられる。特に、現在の中国進出は、従来の低コスト生産を目的とした進出から、高付加価値製造、販売・マーケティング、研究開発、情報サービスなどを目的とした進出へと変化しており、中国市場を戦略的に活用できる経営資源を持つ企業への集中が進んでいる。
「上海市」2年間で2割減 主要地域で進出企業の減少進む
具体的な進出先をみると、「上海市」が中国全体で最多の3961社だった。依然として日本企業における中国ビジネスの最大集積地であることに変わりはないものの、2024年の5046社から1085社・21.5%減少したほか、2022年比では3割減となった。上海市は日本企業における中国ビジネスの主要拠点として、製造拠点のほか営業・販売拠点、物流拠点としての進出が多かったものの、近年は現地法人の統合や事業再編、地域統括本部の役割を担う管理機能の効率化や整理が進んでおり、進出社数としては減少が続いている。
次いで多い「江蘇省」(1517社)は、蘇州市や無錫市、南京市などを中心に製造業の集積地としての地位を維持している。2024年比で7%減、2022年比では約2割減少したものの、主要地域のなかでは減少率が比較的小さく、中国国内でも競争力の高い製造拠点として一定の評価を維持しているとみられる。また、「広東省」(1409社)は深セン市、広州市、東莞市などを中心に電子機器や自動車関連産業の集積が進んでおり、2024年時点に続いて江蘇省に近い水準で推移した。
一方で、「遼寧省」(859社)は2022年比で3割超の減少となったほか、「北京市」(555社)は同5割減と、主要地域の中でも減少幅が特に大きかった。遼寧省は大連市や瀋陽市を中心に古くから製造業やアウトソーシング拠点として発展してきたなか、中国経済の構造変化や生産拠点再編の影響を受けた可能性がある。また北京市では、金融・コンサルティング・ITなど管理機能を担う拠点が多かったものの、近年は規制対応負担の増加や統括機能の見直しなどから拠点整理が進んだとみられる。
2024年調査では一部で内陸部へのシフトの可能性がみられたものの、2026年時点では「陝西省」(58社)、「重慶市」(61社)、「四川省」(93社)など西部・内陸部の主要地域でも社数は減少した。沿海部から内陸部へ移転する動きは小規模なものにとどまった。
主要業種で減少、中国事業の見直し進む
業種別(日本国内の事業内容に基づく)でみると、最も進出企業数が多いのは「製造業」(4206社)で、全体の約4割を占めた。次いで「卸売業」(3320社)、「サービス業」(1213社)が続き、この3業種で全体の約86%を占めた。中国進出企業の大部分が、製造業と流通分野に集中する構図に変化はなかった。
他方で、2024年→26年にかけては、ほとんどの業種で企業数が減少した。特に「製造業」は5139社から4206社と933社減少、「卸売業」は4218社から3320社へ898社減少となり、進出社数を大きく押し下げる要因となった。「サービス業」も1803社から1213社へ590社減少し、幅広い業種で中国事業の見直しや縮小、撤退が進んだ。
製造業は軽工業・繊維産業など「労働集約型」業種で縮小
製造業の内訳では、「一般機械器具製造業」が1005社で最多となり、「電気機械器具製造業」(601社)、「鉄鋼業・非鉄金属・金属製品製造業」(572社)、「その他製造業」(571社)、「化学工業・石油製品等製造業」(357社)が続いた。特に工作機械や電子部品、精密機械、自動車関連部品など、機械製造関連で多く見られた。一方で、「繊維工業・繊維製品製造業」は2024年310社から2026年218社へ大幅減少したほか、「出版・印刷関連」「家具・装備品製造業」をはじめ、繊維や軽工業分野での減少が目立った。現地の人件費上昇やサプライチェーン再編の影響を受け、チャイナ+1や国内回帰など中国外へ移転・分散した可能性もある。
卸売業の内訳では、「機械器具卸売業」(997社)をはじめ、2024年から2026年にかけては全体的に減少したものの、依然として1000社規模を維持する業種も多く、中国が生産基地だけでなく調達・販売・物流を担う商流拠点として重要な地位を維持している。特に「機械器具卸売業」は、製造業の集積地である上海市や江蘇省、広東省への進出も多く、中国市場向けの販売拠点としての役割も担っている。
サービス業ではIT産業の縮小が顕著
「サービス業」の内訳では、受託開発ソフトウェアが最も多く、ゲーム開発などパッケージソフトウェアを含めた広告・調査・情報サービス業が約6割・728社を占めたものの、減少幅はサービス業全体で見ても最も大きかった。「金融・保険業」は2024年414社から2026年343社へ減少したものの、2010年代前半との比較では依然として多く、大手都市銀行や証券会社のほか、中国・アジア地域の統括機能を有する拠点として進出した事業持ち株会社、製造拠点の立地支援や投資管理機能、中国事業統括機能との関連が強いとみられる。
2026年以降の見通し
高まる「中国リスク」 中長期的に撤退や閉鎖増える可能性
中国では依然として巨大な消費市場と充実したサプライチェーンを有しており、日本企業にとって重要な事業基盤であることに変わりはない。しかし、近年は米中対立や地政学リスク、中国経済の減速、人件費上昇に加え、中国企業の台頭による競争の激化なども重なり、中国市場への過度な依存を見直す動きが強まっている。
当面は中国リスクを前提とした対中ビジネスを行うものの、中長期的には中国市場への依存度を引き下げる目的で、現地法人の統合や閉鎖を伴う「中国撤退」の動きが強まる可能性がある。



What's New
新着記事

【BIMオペレーターor設計者向け】プロファイルファミリ/建具ファミ リの使い方を解説! 好評セミナー「Revitビギナーこそ知っておくべきファミリの仕組みVol.5/Vol.6」のアーカイブを無料配信

経済産業省、エンの『ソーシャルインパクト採用プロジェクト』で「総合職」「一般職」を公 募

北つくば農業協同組合(茨城県)との協業に向けた協議開始のお知らせ

MIXIとJetSynthesys、インド市場でのデジタルエンターテインメント領域における協業の可能性検討 に向けMOUを締結