新リース会計基準対応のツールを日本ハムと鴻池運輸が採用、経理担当者のリース判定の効率化をめざす
公開:
新リース会計基準の対応ツールを比べる際、契約書の収集やリース判定、会計システムへの連携の範囲を決めきれずに迷っていないでしょうか。導入企業が選んだツールの組み合わせと調査で分かった課題を知っておけば、自社が先に固めておきたい業務の範囲を絞り込めます。
この記事では、日本CFO協会の調査で分かった新リース会計基準の対応状況から、日本ハムや鴻池運輸、パリミキホールディングスが採用・導入したツール、会計連携までの手段の違いまで詳しく解説します。新リース会計基準への対応を進める経理担当者の方は、ぜひ参考にしてください。
この記事の要点
- この記事の材料:発表4件
- 発表主体:株式会社プロシップ、ファーストアカウンティング株式会社
- 出典の最終掲載:2026.11.10
SOURCESこの記事がまとめた発表
画像:株式会社プロシップの発表資料より(PR TIMES)
[2] 鴻池運輸、新リース会計基準対応に向け「ProPlus+」と「Steward 新リース会計基準」を 採用
株式会社プロシップ / 掲載 2026.11.04
発表を見る
画像:ファーストアカウンティング株式会社の発表資料より(PR TIMES)
[3] ファーストアカウンティング、日本ハムの新リース会計基準対応をAI で支援
ファーストアカウンティング株式会社 / 掲載 2026.11.10
発表を見る
画像:ファーストアカウンティング株式会社の発表資料より(PR TIMES)
[4] 上場企業の決算に影響する新リース会計基準適用まで5カ月/ファーストアカウンティングと共同で日本CFO協会が企業対応実態「第2弾」調査、4割超の企業が「判定基準の属人化」に課題
ファーストアカウンティング株式会社 / 掲載 2026.11.10
発表を見る
目次
日本CFO協会調査に見る新リース会計基準の対応状況
日本CFO協会がファーストアカウンティングの協力で実施した第2弾の調査では、新リース会計基準への対応が進んだ項目と、前年からほぼ動かなかった項目が分かれました。結果は、以下の3つに分けて確認できます。
- 対応中・対応済みが7割の制度対応
- 一元管理が3割の契約情報
- 目視が4割のリース判定
制度上の準備は数字の上で進んだものの、契約情報の管理とリース判定の進め方には前年と近い課題が残っています。
対応中・対応済みが7割の制度対応
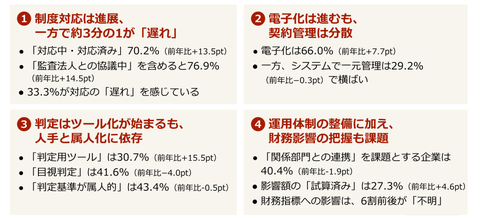
新リース会計基準への対応を「対応中・対応済み」とした企業は70.2%で、前年の56.7%から13.5ポイント増えました。集計の対象は、上場企業やそのグループ会社、大企業といった強制適用の対象と想定される企業です。[4]
調査は第109回財務マネジメント・サーベイとして2026年9月16日〜10月20日にWebアンケートで行われ、有効回答は121件(設問により異なる)でした。比較の相手は、2025年11月に実施した前回調査(有効回答141件)です。

図1 第2弾調査の対象と条件
前年と比べた主な回答は、以下の通りです。
| 項目 | 2025年 | 2026年 |
|---|---|---|
| 監査法人との協議中を含む対応 | 62.4% | 76.9% |
| 影響額を試算中・試算済み | 45.4% | 60.4% |
| 影響額が未定 | 17.0% | 13.2% |
| 対応人員が2名以上 | 59.4% | 71.1% |
影響額の試算や対応人員の確保は前年より進みましたが、使用権資産の想定件数を「不明」とする企業も26.2%残っています。適用開始までに必要な作業を終えるための体制づくりが、次の段階の課題です。
一元管理が3割の契約情報
契約書を「すべて電子化」「一部電子化」している企業は66.0%で、前年の58.4%から7.6ポイント増えました。ところが、契約情報を「システムで一元管理」している企業は29.2%にとどまり、前年の29.5%とほぼ同じです。[4]
「部署単位で個別管理」している企業も40.6%あり、「関係部門との連携・情報共有」を課題とする企業は40.4%(前年42.3%)でした。新リース会計基準ではサービス契約にリースに当たる取引が含まれていないかも確かめるため、営業や総務、購買、不動産などの部門から契約情報を集める必要があります。

図2 契約情報の管理を示す数字
ファーストアカウンティングは、契約書を電子的に保管した先で整える仕組みとして、以下の3点を挙げました。
- 契約書から必要な情報を抽出
- 抽出した情報を会計処理へ反映
- 契約の管理を継続して回す
契約書を電子化しても、リース判定に必要な情報が自動で集まるわけではありません。部署ごとに散った契約をどの部門が集めるかは、ツールを選ぶ前に決めておきたい点です。
目視が4割のリース判定
リース判定に「判定用ツールを使用している」企業は30.7%で、前年の15.2%から増えました。しかし、判定用ツールの使用は全体の3割程度にとどまり、目視で判定する企業がなお4割を超えています。[4]
判定の方法と属人化に関する主な回答は、以下の通りです。
| 項目 | 2025年 | 2026年 |
|---|---|---|
| 人が目視で確認・判定 | 45.6% | 41.6% |
| 判定基準が属人的 | 43.9% | 43.4% |
| 判断が属人的になりやすい | 49.6% | 50.5% |
判定基準の属人化を課題とする回答はほぼ横ばいで、判断が属人的になりやすいとする回答はわずかに増えました。ファーストアカウンティングは、担当者の知識や経験に頼った判定が、結果のばらつきや確認作業の増加につながるおそれがあると説明しています。
新リース会計基準への対応は適用開始で終わらず、新規契約や契約変更のたびに契約の確認やリース判定、会計処理への反映が続きます。同社は、作業をデジタル化するだけではなく、判定業務そのものを標準化・効率化する必要があると述べました。

図3 リース判定の運用に残る負荷
日本ハムなどが選んだ新リース会計基準の対応ツール
新リース会計基準への対応に向けて、契約書の量や既存システムが異なる企業が、それぞれツールを採用・導入しています。主な企業とツールは、以下の通りです。
- Contract Oneを導入したパリミキ
- ProPlus+とSteward採用の鴻池運輸
- Stewardを採用した日本ハム
契約書を一か所に集める手段と、判定結果を会計システムへ渡す手段の組み合わせは、企業ごとに異なります。背景にある契約の規模や従来の管理方法も、ツールの選び方を比べる手がかりです。
Contract Oneを導入したパリミキ
Sansanは10月30日掲載の発表で、パリミキホールディングスが契約AXサービス「Contract One」を導入したと明らかにしました。パリミキホールディングスは国内593店・海外35店(2026年9月30日時点)のメガネ事業を持ち、契約書全体の約7割を賃貸借契約が占めています。[1]
従来は部門ごとの分散管理や紙の原本保管、Excelでの台帳管理が混在し、担当者の退職・異動時に情報を引き継げないリスクを抱えていました。Contract Oneは紙と電子の契約書を取り込んで契約データベースにまとめ、店舗開発部門や契約管理部門、財務経理部門が契約書の所在を確かめる負担を軽減するとしています。
新リース会計基準に向けて、リース資産の特定を支える主な機能は以下の通りです。
| 機能 | 内容 |
|---|---|
| リース判定 | AIが判定の結果と根拠を提示 |
| 短期・少額リース | AIの判定で確認の負荷を軽減 |
| 会計システム連携 | CSVエクスポートで情報を出力 |
標準機能だけでは難しい同社固有の要件には、Sansanの新職種「Solution Builder」が支援して開発する専用システムで対応し、会計処理システムへの情報連携を実現するとしています。同社の財務経理課と総務課の担当者は、専用システムの開発も進み、新リース会計基準への対応に見通しが立ったとコメントしました。

図4 契約データベースを起点にした情報の流れ
ProPlus+とSteward採用の鴻池運輸
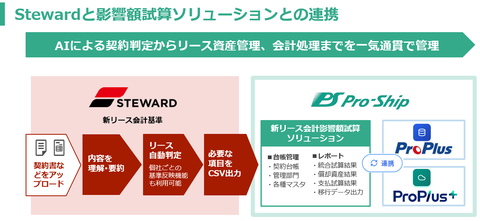
プロシップとファーストアカウンティングは11月4日掲載の発表で、鴻池運輸が「ProPlus+」と「Steward 新リース会計基準」を採用したと明らかにしました。鴻池運輸は約30社のグループ会社を対象に、契約の収集とAI判定からリース管理、会計・税務処理までを一気通貫で支える業務基盤を作るとしています。[2]
鴻池運輸が採用の背景に挙げた契約管理の状況は、以下の通りです。
| 項目 | 内容 |
|---|---|
| 契約の種類 | 倉庫・車両・設備など |
| 保管の状態 | 全国の営業所や現場に分散 |
| 契約書の量 | 1,000件規模の紙・PDF |
| 海外の契約 | 多言語の契約を含む |
同社は、経理部門のリソース不足や判断の属人化、手入力によるミスを懸念していました。また、以前からプロシップの「方針整理サイト」と「影響額試算ソリューション」を使い、担当監査法人とプロシップとの三者で検討を進めてきました。
業務は「集約」「判定」「連携」「会計・税務処理」の4つのプロセスで組み立て、紙・PDFの契約書はAI-OCRで一括処理し、電子契約はクラウドサインとのAPI連携で集めます。Stewardはリースに当たるかの判定を支援して理由を契約書の原文と紐付けて示し、ProPlus+の受入仕様に合わせてデータを出力します。

図5 鴻池運輸の業務基盤で2つのツールが受け持つ範囲
Stewardを採用した日本ハム
ファーストアカウンティングは11月10日掲載の発表で、日本ハムがAIソリューション「Steward・新リース会計基準」を採用したと明らかにしました。日本ハムは国内約40社の子会社と年間約1,000件の契約を想定し、契約内容の確認からリース判定、資産登録までを効率よく進める体制を整えるとしています。[3]
日本ハムが採用に至った経緯は、以下の通りです。
| 項目 | 内容 |
|---|---|
| 決算の基準 | 連結決算でIFRSを採用 |
| 従来の管理 | Excelでリース情報を管理 |
| 見直しの契機 | グループ間取引の整理 |
| 採用の決め手 | Robotaシリーズの利用実績 |
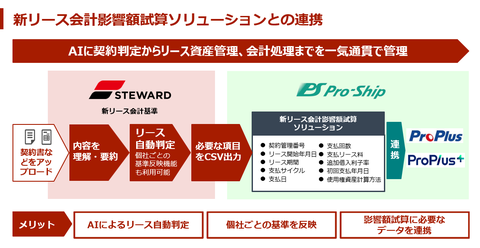
日本ハムは、新リース会計基準への対応を機に、従来の管理方法には限界があると判断しました。また、Stewardで抽出・整理した情報を、既に使っているプロシップの「ProPlus」(オンプレミス版)の資産登録に対応したCSV形式で出力できる点も評価されています。
日本ハムは、生成AIによる判定支援と既存のProPlusへのデータ連携を組み合わせ、契約確認から資産登録までの業務負荷を軽減することを目指しています。ファーストアカウンティングの森 啓太郎社長は、オンサイトPPAや各種サービス契約のように内容を詳しく確かめる取引では、生成AIによる判定支援が有効な手段になるとの考えを示しました。

図6 日本ハムが想定する契約確認から資産登録まで
新リース会計基準の判定から会計連携までの手段
契約書を集め、リースを判定し、会計システムへ渡すという工程は、どの企業にも共通しています。ただし、どの工程をどのツールに任せるかは企業ごとに異なります。[1][2][3]
工程ごとに、各社が使うツールと手段を比べた表は以下の通りです。
| 工程 | パリミキホールディングス | 鴻池運輸 | 日本ハム |
|---|---|---|---|
| 契約の集約 | 紙と電子をContract Oneへ | AI-OCRとクラウドサイン | 発表に記載なし |
| リース判定 | Contract OneのAI | StewardのAI判定 | Stewardの生成AI |
| 会計への連携 | 専用システムで連携 | ProPlus+の受入仕様で出力 | 既存ProPlusへCSV |
リース判定では、いずれの企業もAIによる判定の支援を取り入れています。違いが大きいのは会計システムへの連携で、受け手のシステムに合わせた出力と専用システムの開発に分かれました。
プロシップによると、「ProPlus+」は2024年12月の提供開始から約1年半で、グループ会社を含む導入企業数が1,000社を超えました。会計の受け手となるシステムが既に決まっているかどうかは、判定ツールの出力形式を選ぶときの手がかりです。

図7 会計連携と基盤づくりで見る各社の位置
新リース会計基準の対応ツールを選ぶ前の確認点
ファーストアカウンティングは、システムの導入には対象契約の整理や業務フローの見直し、データ移行、運用検証などの準備期間が要るとしています。システム化の検討を先送りするほど、適用前に準備や検証を行う時間は限られると指摘しました。[4]
ここまでの内容をもとに、対応ツールを選ぶ前に社内で確かめておきたい点を以下の表にまとめました。
| 確認点 | 確かめる内容 | 参考になる例 |
|---|---|---|
| 契約書の所在 | 部署やグループ会社に分散していないか | 鴻池運輸のAI-OCR一括処理 |
| 判定の根拠 | 判定理由を契約書の原文で追えるか | AIによる根拠・理由の提示 |
| 会計の受け手 | 既存システムの有無と取込形式 | 日本ハムのProPlus用CSV |
| 適用後の運用 | 新規・更新契約を拾い続けられるか | 鴻池運輸の新規・更新契約の検知 |
対象契約の整理では、賃貸借契約に加えてサービス契約にリースに当たる取引が含まれていないかを確かめる必要があります。紙やExcelの台帳から契約情報を移す作業も、パリミキホールディングスや日本ハムのように従来の管理方法を見直す企業では準備の対象です。

図8 適用前に進める準備の項目
3月決算企業について、合同会社デロイト トーマツの浜島 常雄氏は、会計方針の策定から業務プロセスの整備・運用準備までを限られた期間で進める必要があると述べています。そのうえで、デジタルツールの活用に加えて専門家の知見も取り入れ、効率性と正確性を両立させる実務対応を求めました。
References
- ^ PR TIMES. 「パリミキホールディングス、新リース会計基準対応に向け契約AXサービス「Contract One」を導入」. https://prtimes.jp/main/html/rd/p/000000907.000049627.html, (参照 26-11-12).
- ^ PR TIMES. 「鴻池運輸、新リース会計基準対応に向け「ProPlus+」と「Steward 新リース会計基準」を 採用」. https://prtimes.jp/main/html/rd/p/000000138.000120877.html, (参照 26-11-12).
- ^ PR TIMES. 「ファーストアカウンティング、日本ハムの新リース会計基準対応をAI で支援」. https://prtimes.jp/main/html/rd/p/000000218.000061842.html, (参照 26-11-12).
- ^ PR TIMES. 「上場企業の決算に影響する新リース会計基準適用まで5カ月/ファーストアカウンティングと共同で日本CFO協会が企業対応実態「第2弾」調査、4割超の企業が「判定基準の属人化」に課題」. https://prtimes.jp/main/html/rd/p/000000216.000061842.html, (参照 26-11-12).



What's New
新着記事

Google CloudがClusterNetworkPolicyの構成例を紹介、プレビュー版で3層の通信制御が可能

GoogleがCodeMenderの参照構成を紹介、プルリクエストで脆弱性の検証と修正が可能

Google CloudがProfessional Agentic Architect認定資格を発表、試験とハンズオンラボの2部構成で実践力の証明が可能

lemonflowがGemma 4を導入、EV充電向けAIエージェントでP50遅延約350ミリ秒を実現