


全国社会福祉法人経営者協議会が 令和8年度介護事業/障害福祉 経営実態調 査に対する見解を公表
公開:
この記事はプレスリリースです
本記事は、PR TIMESに掲載された企業・団体等のプレスリリースを原文のまま転載しています。記事内容は発表時点の情報です。
- 発表元
- 全国社会福祉法人経営者協議会
- 配信日時
- 2026年11月18日 16時24分
- 転載日
- 2026年11月20日
発表内容については発表元へ、当サイト上の訂正・削除については、当サイトのお問い合わせフォームにご連絡ください。
転載
プレスリリース本文
全国社会福祉法人経営者協議会(東京・千代田/会長 磯 彰格)は、財政制度等審議会や令和8年度介護事業/障害福祉経営実態調査結果に対して、社会福祉・社会福祉法人の実情を正しく発信するため、エビデンスとなる各種調査結果を示しながら、見解をとりまとめ公表した。
見解1 規模別・地域別の経営実態を丁寧に検証すべき
- 収支差率は、収入規模別・地域別、赤字法人割合、数値のばらつきなど、多角的な分析が必要。
- 小規模や中山間地域の法人がセーフティネットを担う実態と、厳しい経営状況を踏まえた検討が重要。
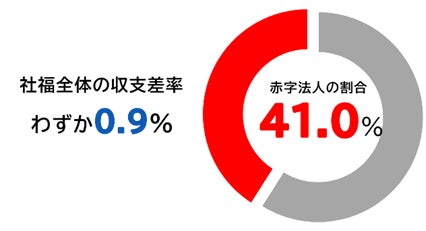
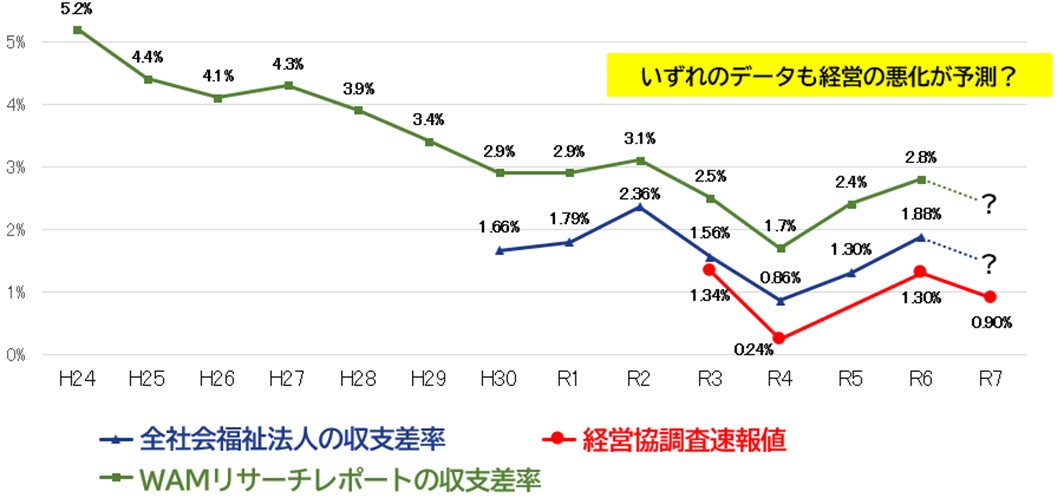
- 全国経営協調査では、収支差率0.9%、赤字法人割合41.0%であり、社会福祉法人は厳しい経営状況。
- 全国2万の社会福祉法人全数データにおいても収支差率は1.88%
見解2 社会福祉法人は「赤字が続いても財務基盤は厚い」は事実誤認
- 財政審の指摘は、社会福祉法人の資産構成や資金の実態を反映していない。
- 過年度剰余金が純資産の3割あるとの指摘についても、算出根拠や資産の内訳、活用可能な資金の額を踏まえた検証が必要。
- 過去に剰余金が生じていても、その全額を自由に使える現金預金として保有しているわけではない。また、現預金2.1か月分も、日々の事業運営や職員給与等の支払いに必要な運転資金に過ぎない。
- 9割以上の法人が社会福祉充実残額を有しておらず、事業継続に必要な施設・設備等、再生産コストの確保も困難。
- 経営努力を続けても、経営破綻に至る法人も出ている。
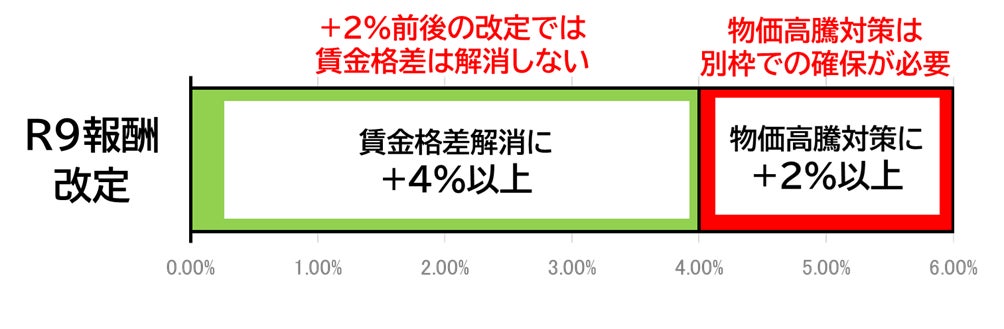
見解3 令和9年度報酬改定は、+6.0%以上が必須
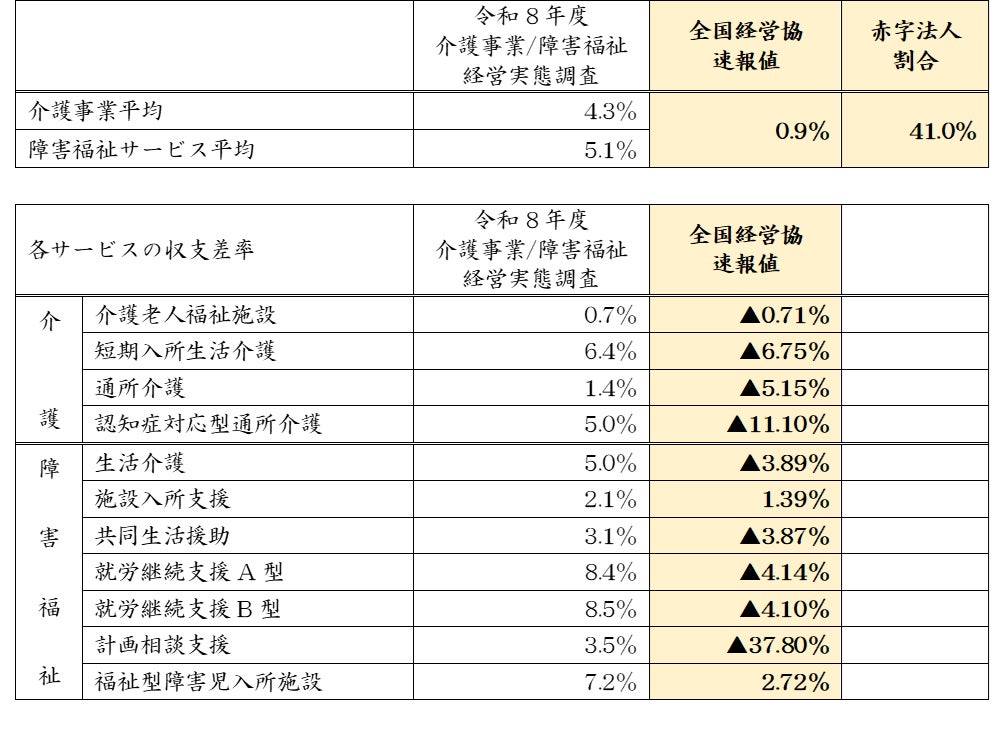
(参考)令和8年度介護事業/障害福祉経営実態調査結果と全国経営協調査結果の差異
【本件に対するお問い合わせ先】
全国社会福祉法人経営者協議会
(事務局)全国社会福祉協議会 法人振興部
TEL 03-3581-7819
FAX 03-3581-7928
zenkoku-keieikyo@shakyo.or.jp
プレスリリース転載ここまで















What's New
新着記事
2026年 11月 20日
Google CloudがGKE Dataplane V2へのインプレース移行をプレビュー公開、対象クラスタの直接移行が可能
2026年 11月 20日
Microsoftと各業界の組織が、AIモデルとエージェントに対する企業の信頼を高めるAI透明性イニシアチブを始動
2026年 11月 20日
The Adecco Groupのグローバル調査:働き手が業務の再設計に関与することで、AIはより大きな価値を発揮
2026年 11月 20日
Zoomlionの会長、Zhan Chunxin氏がオーストラリアの顧客と会談し、長期的なパートナーシップの強化を図る
2026年 11月 20日
Supermicro、初のオールフラッシュストレージサーバーを出荷し、PCIe Gen 6のパフォーマンスとAIトレーニングおよび推論向けの幅広いソフトウェア定義ストレージサポートを実現

2026年11月20日
Google CloudがGKE Dataplane V2へのインプレース移行をプレビュー公開、対象クラスタの直接移行が可能

2026年11月20日
AIタスク管理・プロジェクト管理ツール「スーツアップ」、タスクの同時編集機能を追加!

2026年11月20日
CORDURA® Ballistic 1000D採用。機能美と高耐久を両立したamadana「ユーティリティケース CU30」を販売開始

2026年11月20日
「スキル大全」業種別パック第4弾「運輸・海事・航空」を提供開始

2026年11月20日
